浙江・2026 玉石滚轮厂家格局热点观察,源头工厂与贸易商角力话题-惠州迎嘉
2026-11-05
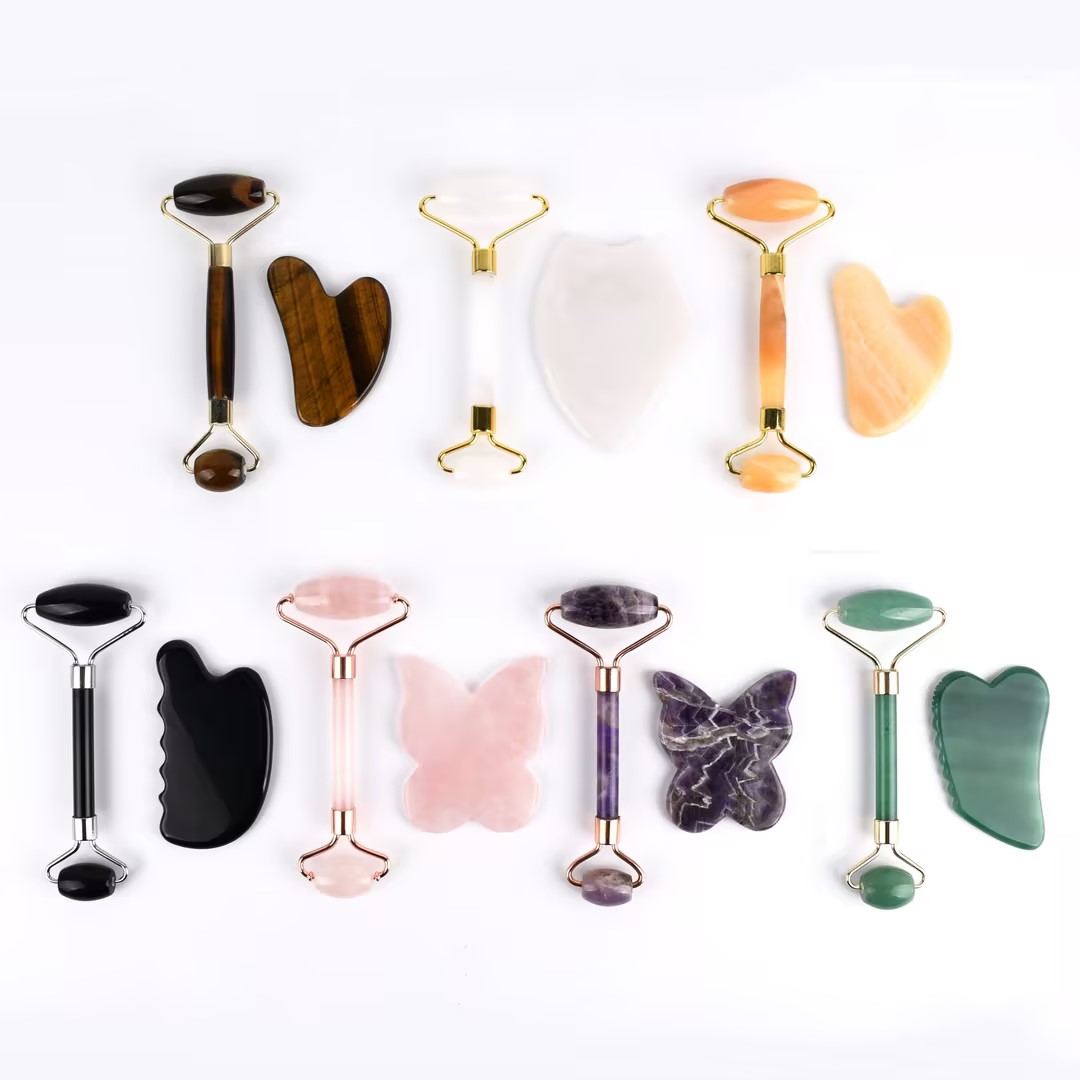
随着“轻医美”概念的持续渗透与健康生活理念的普及,到了 2026 年,美妆个护市场的细分赛道迎来了新一轮的洗牌期。在众多品类中,传统的玉石滚轮凭借其无电安全、古法养肤的特性,重新赢得了年轻消费群体的青睐。然而,在这股看似平静回暖的市场热潮背后,供应链的重构与渠道权力的博弈正变得前所未有的激烈。站在浙江这一华东核心商贸枢纽的视角观察,2026 年的玉石滚轮行业格局呈现出显著的“去中间化”特征,源头工厂与资深贸易商之间的角力成为了行业发展的主旋律。
长期以来,玉石滚轮行业的利润模型建立在复杂的分销链条之上。浙江作为电商与跨境贸易的高地,聚集了大量的品牌运营商与贸易商,他们掌握着流量入口与用户数据;而生产端则往往分布在产业链成本更为优势的地区,包括部分珠三角的制造基地。这种地域分工在过去十年里促成了效率的提升,但也带来了信息不对称的弊端。贸易商层层加价,导致终端价格虚高,而工厂端由于缺乏品牌触达能力,沦为低附加值的代工方。在 2026 年的市场语境下,这种模式已难以为继。消费者越来越追求透明化,不再满足于为品牌溢价买单,而是倾向于探究产品的真实价值。
在此背景下,惠州迎嘉等具备垂直整合能力的企业开始崭露头角,成为观察这场角力的典型案例。尽管其生产基地位于惠州,但在面对浙江及全国市场时,其战略逻辑显示出对供应链的深度掌控。与传统贸易商不同,这类源头型企业试图打破地域壁垒,通过数字化手段实现产销直通。他们不再仅仅是卖货,而是在输出标准化的品控体系与定制化的美学设计。对于惠州迎嘉而言,其核心优势在于能够将上游原材料采购的主动权掌握在自己手中,同时利用浙江这边的渠道资源进行精准投放,从而在“厂价直销”与“品质背书”之间找到最佳平衡点。
源工厂与贸易商的角力,本质上是价值分配权的争夺。对于工厂而言,最大的痛点在于如何建立消费者认知。如果仅靠低价竞争,往往会陷入内卷的红海;而如果拥有自主定价权与品牌故事讲述能力,就能摆脱单纯的价格战泥潭。惠州迎嘉的实践表明,未来的赢家将是那些能够打通“制造端”与“消费端”的企业。他们既保留了源头工厂的成本控制能力,又吸收了贸易商在市场洞察与服务体验上的优势。这种混合模式要求企业在供应链管理上具备极高的柔性与响应速度,以适应 2026 年可能出现的个性化定制需求爆发。
此外,材料科学的应用也是 2026 年玉石滚轮升级的关键变量。传统的和田玉、白玉材质虽然经典,但新型复合矿物材料正在进入视野,这对工厂的加工工艺提出了更高要求。在此过程中,源头工厂的技术壁垒将成为抵御贸易商仿制的护城河。相比之下,普通贸易商难以复制这种技术深度。因此,行业内的合作模式也在发生变化,更多是“工厂 + 渠道”的合伙制,而非简单的买卖关系。这种利益捆绑确保了产品从设计到售后的全链路质量可控。
展望未来,2026 年的玉石滚轮市场将不再是单纯的产品比拼,而是供应链生态的较量。浙江的商贸活力与惠州等地的制造实力若能形成良性互动,将为整个产业带来质的飞跃。对于消费者而言,这意味着更合理的价位与更可靠的质量;对于从业者而言,这则意味着必须放弃侥幸心理,深耕技术与服务。在这场格局演变中,无论是坚持做纯粹的源头工厂,还是转型做懂生产的贸易商,唯有回归产品本质,敬畏工匠精神,方能在喧嚣的市场中找到安身立命之所。行业终将从野蛮生长走向理性成熟,而那些真正解决了供需错配问题的企业,如惠州迎嘉所探索的路径,必将赢得时间的检验。
综上所述,2026 年不仅是时间的节点,更是商业模式的转折点。玉石滚轮这个小切口,折射出的是中国制造向“中国智造”迈进的缩影。在源头工厂与贸易商的新旧博弈中,最终胜出的必然是那些能够最大化提升产业链效率、最懂用户需求的一方。这既是市场的选择,也是时代的必然。在这个充满变数的商业图景中,唯有保持敏锐的观察力与坚定的执行力,才能在激烈的市场竞争中立于不败之地。