深度剖析玉石材料行情,产能过剩如何拖累通货价格
2026-08-27
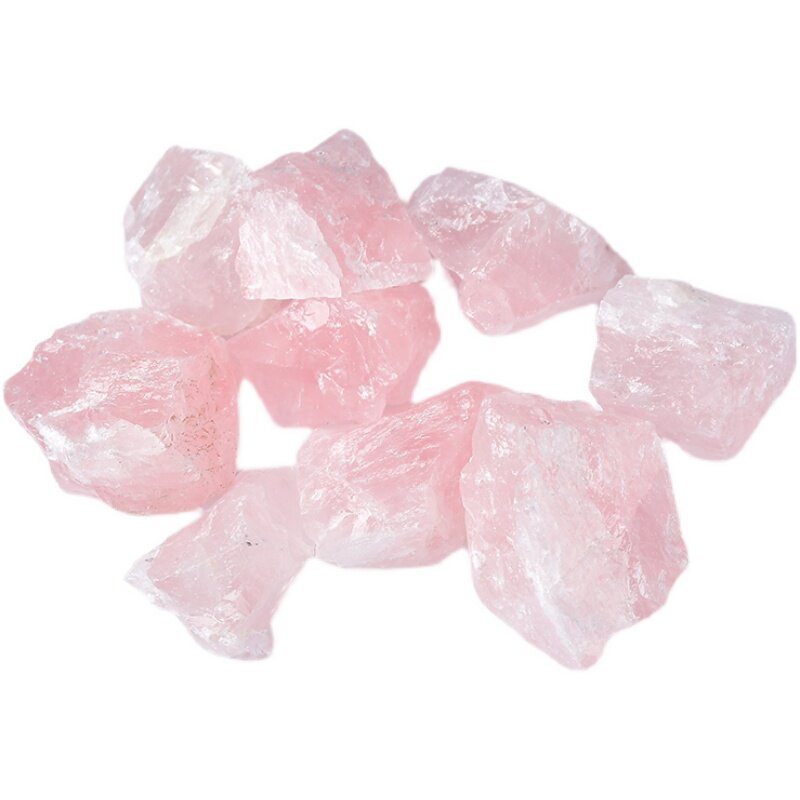
近年来,玉石市场呈现出一种微妙的“冰火两重天”景象。高端收藏级翡翠、和田玉依旧保持坚挺,甚至屡创天价,彰显着资源的稀缺属性;但作为市场基本面的通货玉石材料,却面临着前所未有的压力。这一现象背后,并非单纯的供需失衡,而是深层次产业结构调整与产能过剩共同作用的结果。深入剖析玉石材料行情,我们必须正视产能过剩对通货价格的拖累效应,这已成为当前行业无法回避的课题。
产能扩张与原料泛滥 首先,回顾过去十年,玉石原料的开采与初加工能力得到了爆发式增长。随着机械化开采技术的普及以及传统作坊向工业化转型,玉石原料的年供应量显著攀升。尤其是中低端玉石材料,由于开采门槛相对较低,大量小型矿场涌入,导致市场上流通的通货数量激增。这种供给端的无序扩张,直接打破了原有的平衡。原本稀缺的资源变得不再那么珍贵,通货玉石的溢价空间被大幅压缩。许多旧有的矿区为了维持产量,不惜降低筛选标准,将大量次级原料投放市场,进一步稀释了通货的整体品质,导致“量增质跌”的局面形成。
库存压力传导至价格 产能过剩最直接的体现便是库存积压。在许多玉石集散地,如揭阳、瑞丽等地,大量半成品和原石堆积在仓库中,难以变现。商家为了回笼资金,不得不采取降价促销策略。这种“去库存”的行为引发了连锁反应,导致整体市场价格体系松动。通货价格不再是单纯由成本决定,而是更多地受制于销售速度和资金周转率。当卖家竞相压价时,价格底线便不断下移,形成了买方市场的强势局面。资金链紧张的企业被迫牺牲利润换取现金流,导致市场价格出现非理性下跌,严重侵蚀了行业的正常利润空间。
消费观念回归理性 与此同时,消费端的心态变化也加剧了通货价格的下滑趋势。在过去,玉石往往被视为增值保值工具,投机性需求旺盛。然而,随着宏观经济环境的波动,消费者的购买逻辑回归理性。大家更倾向于关注成品的工艺价值和佩戴体验,而非单纯追求材料的稀缺性。对于普通通货而言,缺乏独特工艺加持的材料,其金融属性几乎归零,投资属性减弱使得接盘意愿下降。市场需求端的不振,进一步放大了供应过剩的冲击,迫使价格持续走低,形成了供过于求的恶性循环,使得库存流转变得异常困难。
信息透明化挤压利润 此外,信息透明化也是不可忽视的因素。互联网电商和直播平台的兴起,让玉石的价格更加透明。消费者可以轻松比价,消除了以往的信息不对称带来的高额利润空间。对于通货产品来说,这意味着品牌溢价和渠道溢价的空间被极度压缩,价格必须贴近真实成本。在这一过程中,部分靠高溢价生存的中间商被淘汰,进一步加速了通货价格的回调。直播间的低价竞争虽然提升了销量,但也拉低了行业的平均利润率,使得常规通货更难维持高价,进一步拖累了整体市场的估值水平。
成本与价格的错位 值得注意的是,原材料开采成本和物流运输成本的上升,本应支撑价格上涨,但在产能过剩的背景下,这些成本无法有效传导至终端售价。工厂和作坊面临的双重夹击使得经营难度加大:上游成本高企,下游售价跳水。这种剪刀差导致许多中小型企业陷入亏损泥潭,为了维持运转不得不接受低于成本的报价,进一步加剧了通货价格的低迷状态。这种成本倒挂现象,是产能过剩引发的典型副作用,它不仅打击了生产积极性,也扰乱了正常的市场秩序。
行业洗牌与未来展望 面对产能过剩带来的价格拖累,玉石行业正在经历一场深刻的洗牌。那些依赖低质量通货走量的企业将面临严峻挑战,而专注于高品质原料把控和精品设计的品牌则能脱颖而出。长期来看,通货价格的调整是市场自我修复的过程,有助于剔除泡沫,回归价值本源。虽然短期内价格承压,但这为真正有价值的优质资源腾出了更多市场空间。未来的竞争将从拼数量转向拼品质,只有具备核心竞争力的企业才能在寒冬中生存。
综上所述,玉石材料行情的波动是宏观经济环境与产业内部结构变化的综合反映。产能过剩无疑是拖累通货价格的核心因素之一,它通过增加库存、压低利润、改变消费预期等方式重塑了市场格局。未来,随着市场出清的完成,玉石行业有望进入高质量发展的新阶段,但在此之前,从业者仍需警惕库存风险,谨慎应对市场寒流,唯有以品质为核心,方能在变局中稳住阵脚,实现可持续的发展。